中国软装行业的驱动因素有哪些
TOPIC SOURCE
【软装设计】易配者软装学院 中国软装行业发展报告丨MP4丨2.20G 6节 99
软装行业的扩张,本质上是住宅消费从"有没有"转向"好不好"的结果。当硬装标准化程度提高、毛坯交付逐步被精装与成品房替代,居住者对空间的差异化诉求便集中释放到家具、布艺、灯饰、饰品与绿植这类可替换、可组合的软性元素上。理解这个行业的增长逻辑,需要把它放在消费结构升级与房地产供给形态变化的交叉点上观察,而不是简单归因于某一股热潮。
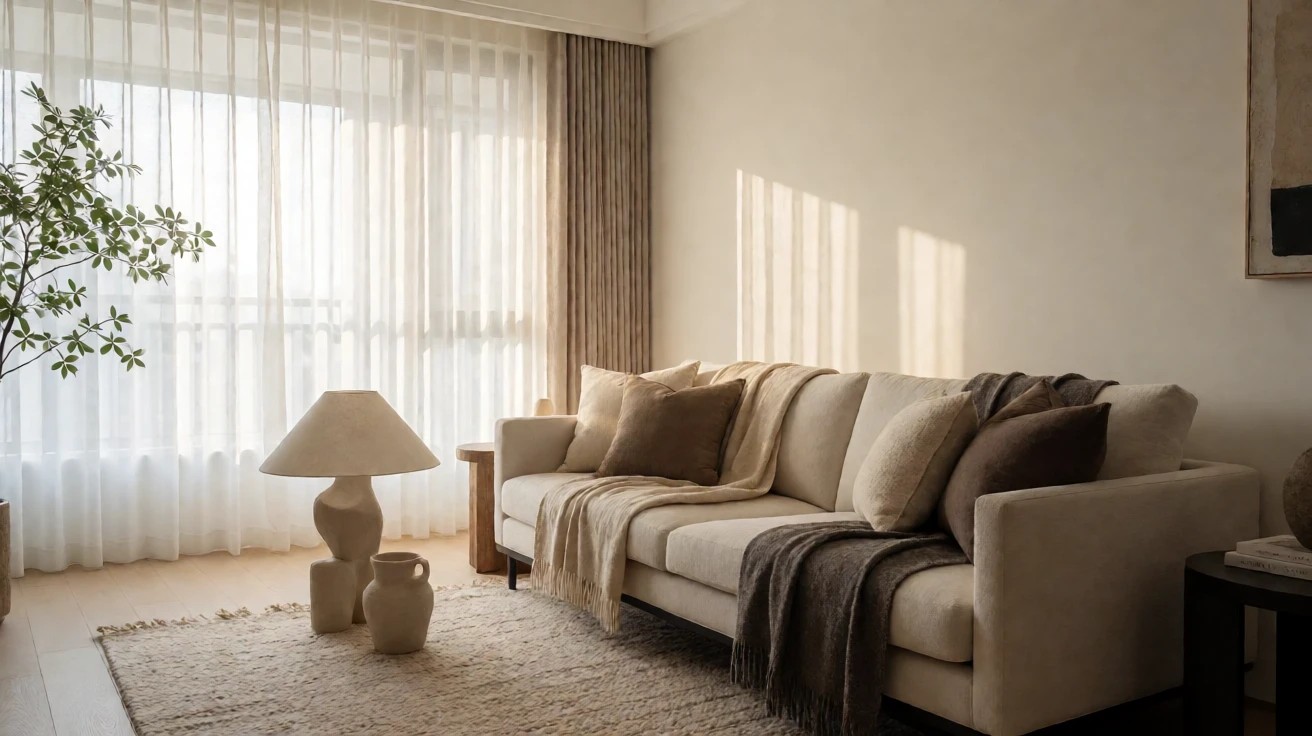
需求端的驱动来自居住理念的分化。随着人均居住面积与改善型置换需求上升,空间不再只承担功能,还被用来表达审美偏好、生活方式甚至身份认同。软装恰好是实现个性化最轻量、最灵活的手段:它更换成本低、风格切换快,能够在不触动结构的前提下重塑整体观感。这种"低门槛的高表达",是软装区别于硬装、持续产生复购的根本原因。
供给与渠道的重构
供给侧的变化同样关键。精装修与整装、拎包入住等交付模式,把软装从后置的自选项前移为交付环节的一部分,催生了面向开发商与整装公司的批量采购需求。与此同时,设计服务开始从硬装向全案延伸,软装设计师、陈设师这类专业角色逐渐独立出来,推动行业从卖单品转向卖方案。渠道层面,线上展示与线下体验的结合,降低了消费者认知成本,也让非标、小众的品类获得了被看见的机会。
几条值得关注的推力
从行业分析的角度,可以把主要驱动因素归纳为几个相互叠加的方向:
- 居住消费升级带来的审美与品质诉求提升
- 精装、整装等交付模式对软装需求的前置和放大
- 全案设计服务体系化,推动从单品到方案的价值迁移
- 文化与设计风格多元化,催生更细分的品类与客群
这些力量并非彼此孤立,而是在产业链不同环节相互强化:上游制造的柔性化支撑了下游风格的多样化,设计服务的专业化又反过来提高了消费者对软装价值的认可。
真正决定行业走向的,不是某个单点的爆发,而是这些结构性因素能否持续共振。对从业者而言,与其追逐短期风格热点,不如沿着交付模式变化和设计服务升级这两条主线去判断需求的真实落点,这往往比盯住流行色更能看清增长的来处。
参与讨论
暂无评论,快来发表你的观点吧!